


PEG-talet – vad är det och varför ger P/E-talet inte hela bilden?
Pris är vad du betalar, värde är vad du får. Hur många gånger har man inte avstått en aktie för att den känts för dyr, för att sedan se den rusa vidare? För att göra analysen enklare lanserar vi nu PEG-talet på Montrose. Genom att ställa P/E-talet i relation till vinsttillväxten ser du direkt om en hög multipel är befogad – för ett P/E på 40 kan faktiskt vara ett fynd, medan P/E 10 kan vara en fälla. Ett verktyg för att fatta skarpare och mer insatta beslut på börsen.
När P/E-talet inte räcker till
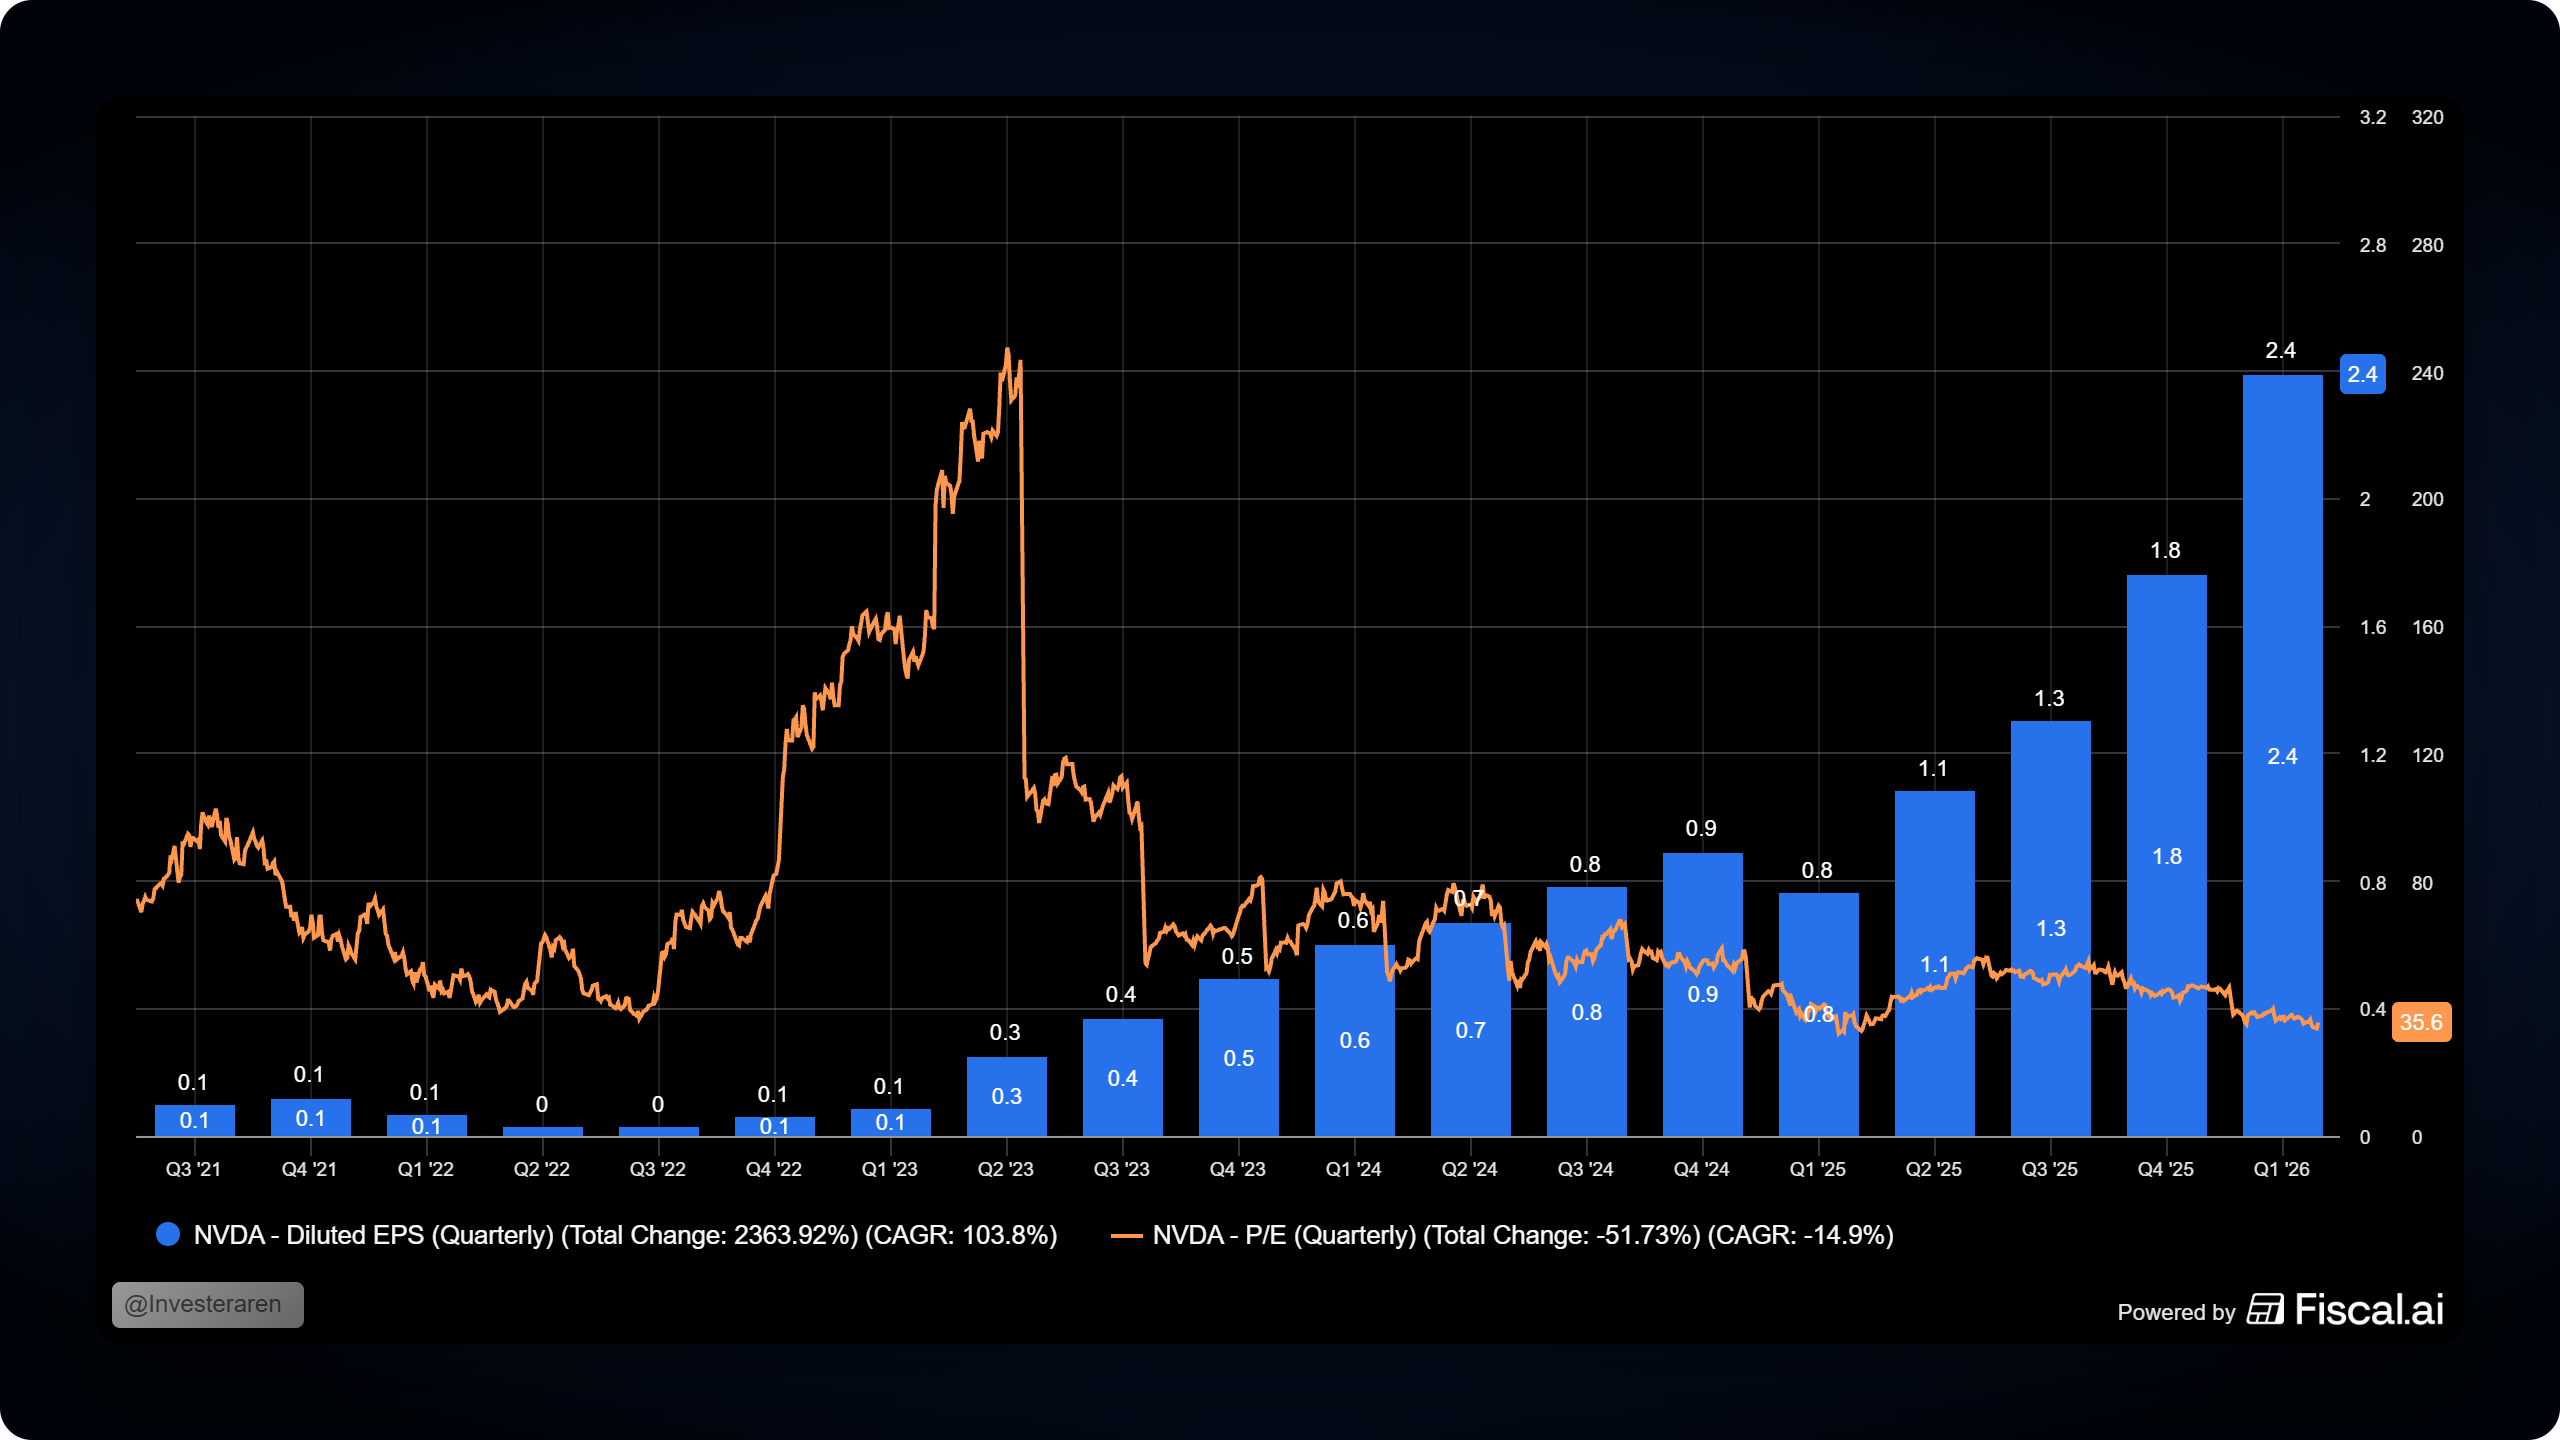
P/E-talet är börsens mest använda värderingsmått. Det är enkelt, jämförbart och anger hur mycket du betalar för varje vinstkrona. Men multipeln har en grundläggande svaghet. Det är en ögonblicksbild som helt bortser från vart vinsten är på väg. Halvledarbolaget NVIDIA illustrerar detta på ett alldeles ypperligt sätt. Under AI-boomens tidiga skede värderades aktien till över P/E 240 som mest – en nivå som gjorde att många pratade om en bubbla.
Men den som sålde aktien på enbart den siffran, eller den som kanske aldrig köpte aktien, missade den viktigaste pusselbiten – vinsten formligen exploderade. Den påläste visste att en mycket hög vinsttillväxt förväntades, men visste självklart inte exakt hur mycket den skulle stiga.
I bilden nedan ser du hur P/E-talet (gul linje) rusade upp till över 240x som mest samtidigt som den mycket kraftiga vinsttillväxten därifrån (blå staplar) gjorde att värderingen sjönk kraftigt samtidigt som aktiekursen rusade över 500% från värderingstoppen. Senaste 5 åren har aktien rusat +1000 % och hela +13 629% senaste årtiondet. Bilden kommer från analysplattformen Fiscal.ai som våra Premium och Platinum-kunder får kostnadsfri access till (värt ca 6 000 kr/år).
Vad är PEG-talet?
PEG står för Price/Earnings to Growth och sätter värderingen i relation till vinsttillväxten:
PEG = P/E-tal / förväntad årlig vinsttillväxt (i procent)
Ett bolag med P/E 30 och en förväntad vinsttillväxt på 30 % per år får alltså PEG 1,0. Ett bolag med P/E 12 och en tillväxt på 4 % får PEG 3,0.
På P/E-basis ser Bolag B ut som ett fynd. Men justerar du för den förväntade tillväxten blir det precis tvärtom. Du betalar då tre gånger så mycket för tillväxten i bolag B jämfört med bolag A.
Här är en enkel tumregel:
Historien bakom PEG-talet – från Farina till Peter Lynch
Idén bakom PEG-talet brukar tillskrivas Mario Farina, som beskrev det i boken A Beginner’s Guide to Successful Investing in the Stock Market från år 1969. Men det dröjde närmare två decennier innan multipeln fick sitt stora genombrott.
PEG-talet populäriserades av Peter Lynch, förvaltaren som gjorde Fidelity Magellan till en av historiens mest framgångsrika aktiefonder under åren 1977 - 1990.
Hans böcker är måsteläsning och det var i klassikern One Up on Wall Street (1989) som han formulerade tumregeln kring PEG-talet som de flesta utgår ifrån idag.
Lynch menade att ett rättvist prissatt bolag har ett P/E-tal som motsvarar dess tillväxttakt - alltså ett PEG-tal på 1. Ju längre under 1, desto bättre affär menade han. Ett PEG på 2 ansåg han var en varningssignal.
Dessutom vidareutvecklade han PEG-talet till att även ge en mer rättvis värdering av aktier som var högutdelare. Han ville att utdelningen skulle räknas in eftersom en stabil utdelare skapar värde även om vinsten inte växer lika snabbt.
Därför skapade han PEGY-talet vilket är ett mått som tar P/E-talet och dividerar det med summan av förväntad tillväxt och direktavkastning.
Ett bolag med P/E 15 som dessutom har 8 % tillväxt och 4 % direktavkastning får då PEGY 1,25 i stället för PEG 1,9 vilket är en betydligt mer rättvisande bild av ett moget och högutdelande kvalitetsbolag. Vi kommer att släppa Peter Lynch PEGY-tal på Montrose framöver.
Så kan du använda PEG-talet
Precis som med alla nyckeltal och multiplar så är de användbara för att filtrera fram aktier som du vill titta närmare på, men de ersätter inte analysen. Här är några exempel på hur man kan tänka kring användandet av PEG-tal.
Jämför bolag med olika tillväxtprofil
PEG-talets största styrka är att det låter dig ställa ett snabbväxande techbolag mot en stabil industrikoncern på något så när lika villkor. Ett högt P/E är inte längre automatiskt ett minus.
Jämför inom samma sektor
PEG fungerar bäst relativt. Två mjukvarubolag, två medicinteknikbolag eller två banker ger en mer meningsfull jämförelse än att ställa ett konfektionsbolag mot en halvledartillverkare.
Följ förändringen över tid
Precis som i Nvidias fall kan ett sjunkande PEG signalera att tillväxten börjar hinna ikapp värderingen, eller tvärtom, att värderingen springer ifrån en avtagande tillväxt.
Fallgroparna du behöver känna till
PEG-talet är en tumregel, inte en värderingsmodell. Här är några potentiella fallgropar som är bra att du känner till.
Tillväxtsiffran är en prognos
PEG-talet blir aldrig bättre än den tillväxt du räknar på. Analytikerprognoser om framtiden kan vara överoptimistiska, särskilt i heta sektorer eller under goda börstider. Om den förväntade tillväxten uteblir så faller PEG-talets nytta.
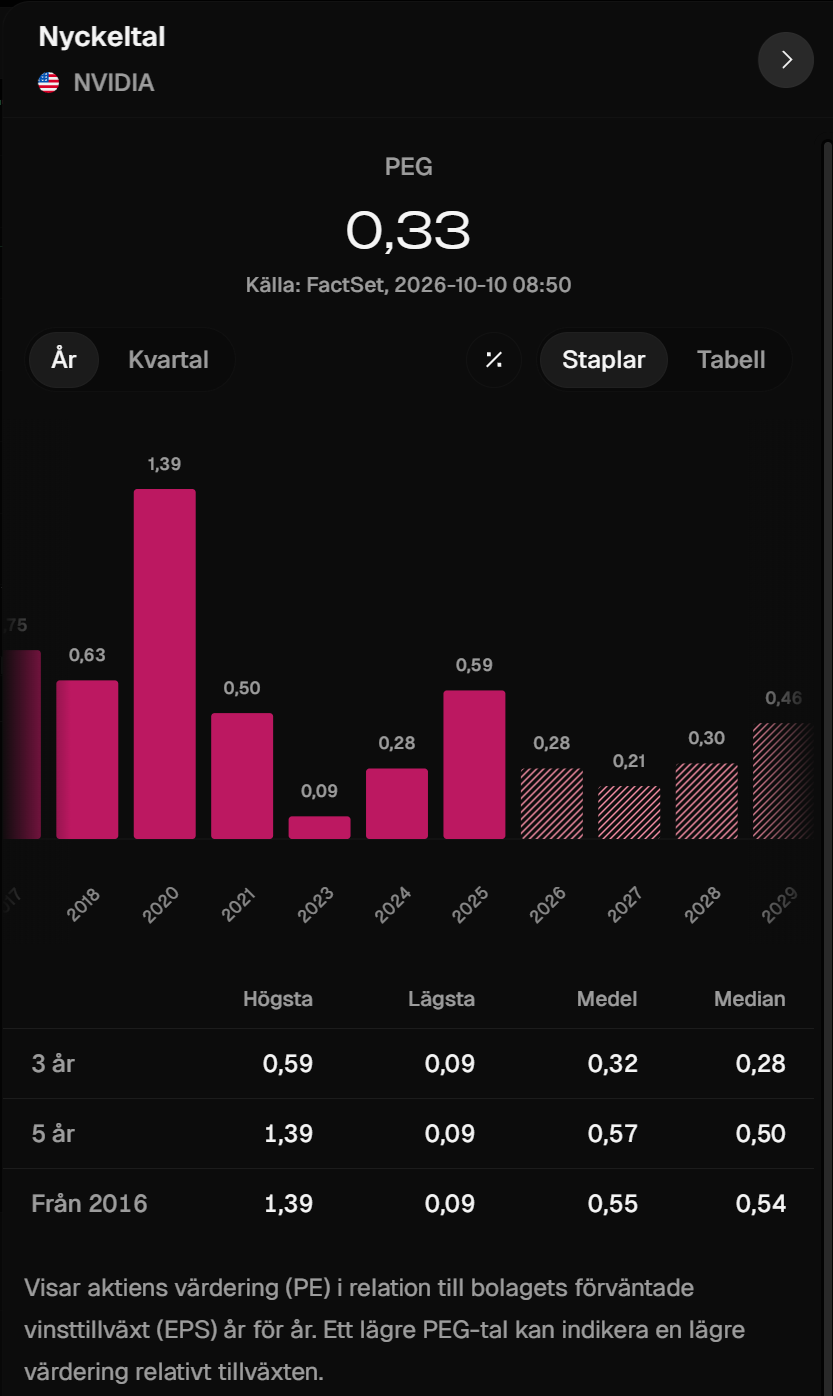
Kolla alltid vilken tidsperiod som tillväxten avser och om det är historisk eller framtida förväntad tillväxt. På Montrose bygger vi PEG-talet på nästa års förväntade vinst men du kan se PEG-talet några år framåt, se bilden nedan.
Cykliska bolag ger missvisande värden.
För exempelvis råvarubolag, verkstadsbolag och halvledarbolag kan vinsttillväxten vara extrem i en uppgång och negativ i en nedgång. PEG-talet blir då lågt precis när vinsterna toppar, alltså när aktien ofta är som dyrast.
Låg eller negativ tillväxt fungerar dåligt
Vid tillväxt nära noll blir PEG-talet orimligt högt och vid negativ tillväxt saknar det faktiskt mening, på samma sätt som P/E-talet när ett bolag går med förlust. För mogna utdelningsbolag är PEGY ofta ett bättre alternativ. Ett mått som vi kommer lansera på Montrose framåt.
Kvaliteten syns inte
Två bolag med samma PEG kan ha helt olika avkastning på eget kapital, kapitalbehov och skuldsättning. Tillväxt som genereras med hjälp av lånat kapital eller ständiga nyemissioner är mindre värd än tillväxt som finansieras med eget kassaflöde.
Återköp kan dopa vinsten
PEG-talet beräknas på vinst per aktie snarare än bolagets totala nettovinst. När ett bolag genomför omfattande återköp av egna aktier så minskar antalet utestående aktier, vilket driver upp vinsttillväxten per aktie, även om den underliggande vinstutvecklingen faktiskt står helt stilla. Det kan ge en illusion av att aktien är billig genom ett artificiellt lågt PEG-tal.
Ett bättre andra mått – inte ett ensamt
Så sammanfattningsvis kan man säga att P/E-talet berättar vad du betalar. PEG-talet berättar vad du får för pengarna. Detta påminner om Warren Buffetts klassiska citat ”pris är vad du betalar, värde är vad du får”.
Tillsammans ger P/E-talet och PEG-talet en betydligt mer komplett bild. Dessutom tvingar det dig att ställa den frågan som i slutändan är en av de viktigaste när det kommer till investeringar – hur mycket kommer det här bolaget att tjäna i framtiden och vad är redan inprisat?
Nu hittar du PEG-talet direkt på Montrose - i app och på desktop, hoppas du gillar nyheten!
Nicklas
De pengar som placeras kan både öka och minska i värde och det är inte säkert att du får tillbaka hela det insatta kapitalet. Historisk avkastning är ingen garanti för framtida avkastning.


