


Så tolkar du ett amerikanskt noteringsprospekt (S-1) med Anthropic som facit!
Anthropic, bolaget bakom AI-modellen Claude, ska noteras på Nasdaq under tickern ANT. Priset sätts den 18 november och handeln börjar dagen efter. Finanspressen går på högvarv och avverkar spaltkilometer. Men i stället för att fastna i rubrikerna kan du gå direkt till källan.
Inför en amerikansk notering måste varje bolag lämna in en S-1 till SEC, den amerikanska finansinspektionen. Det är en tegelsten till dokument, fylld med rådata, risker och framtidsplaner. Det är där, bakom siffrorna, du skiljer hajp från verklig substans. Så här tolkar du den.
Vad är en S-1?
En S-1 är det registreringsdokument ett bolag måste lämna in till SEC innan det får erbjuda aktier till allmänheten i USA. Kravet kommer från Securities Act från 1933. Vill du fördjupa dig kan du läsa lagen i sin helhet här.
Dokumentet består av två delar:
- Del I är prospektet
Bolagets skyltfönster – den del alla pratar om och som media skriver om.
- Del II heter "Information Not Required in Prospectus"
Maskinrummet: bilagor, avtal och det allra mest finstilta som jurister och revisorer gräver ned sig i.
Den svenska motsvarigheten är noteringsprospektet som Finansinspektionen granskar och godkänner. Men varken FI eller SEC godkänner själva bolaget eller bedömer om aktien är prisvärd. FI kontrollerar att prospektet är fullständigt, begripligt och konsekvent. SEC granskar informationen, ställer frågor och förklarar till sist registreringen "effective". Det är dock ingen kvalitetsstämpel, vilket är viktigt att komma ihåg. Bedömningen kring huruvida det kan bli en bra investering är, som vanligt, din att göra.
Varför läsa på själv?
Medierubriker och sammanfattningar väljer vad som är intressant åt dig. I prospektet står det bolaget måste berätta – även det som inte får plats i en rubrik.
Fram till S-1:an har ett privat bolag stor frihet i hur det berättar om sina siffror. I prospektet ställs allt på sin spets. Räkenskaperna är reviderade, bolaget får inte mörka risker och måste visa historiska siffror för tillväxt, marginaler och kostnader som annars är lätta att missa, till exempel aktiebaserad ersättning till anställda. En brasklapp är dock bolagets egna nyckeltal, såsom olika definitioner på antal kunder och olika tillväxtmått, de är inte granskade av någon utomstående. Det skriver Anthropic själv i sitt prospekt.
Formkraven bakom kulisserna – därför kan du lita på strukturen
En S-1 följer en fast mall, och det är just det som gör den läsbar. Lär dig mallen en gång, så hittar du rätt i varje amerikanskt prospekt framöver.
Granskade siffror
Regelverket Regulation S-X styr räkenskaperna. Normalt krävs tre års resultaträkningar och två års balansräkningar, granskade av en revisor som är registrerad hos tillsynsorganet PCAOB. Mindre tillväxtbolag klarar sig med två år. Nyare kvartal läggs till ogranskade.
Personligt ansvar
VD, finanschef, chefen för redovisningen och minst halva styrelsen skriver under. Bolaget, styrelsen, bankerna och revisorerna kan bli skadeståndsskyldiga för felaktiga eller utelämnade uppgifter. Det är därför riskavsnitten är så uttömmande.
Hemligt först, offentligt sen
Bolaget får lämna in ett konfidentiellt utkast som SEC granskar i lugn och ro. Här brukar media vara snabba på att rapportera att ett bolag ansökt konfidentiellt om börsnotering. Utkastet måste bli offentligt minst 15 dagar innan bolaget börjar marknadsföra aktien för investerare, den så kallade roadshowen.
Ändringar på ändringar
Varje ny version heter S-1/A, där A står för "amendment", alltså att det är ändrat. Där läggs svar på SEC:s frågor och nya kvartalssiffror in. Prisintervall och antal aktier kommer ofta först i en av de sista versionerna.
Tyst period
Fram till noteringen får bolaget inte sprida säljande budskap utanför prospektet. Det är därför ledningen plötsligt blir så fåordig.
Slutet
När SEC förklarat registreringen "effektiv" så sätts priset, oftast kvällen före första handelsdagen. Sedan publiceras det slutliga prospektet.
Prospektet - avsnitt för avsnitt
Själva innehållet bestäms av blanketten Form S-1 och regelverket Regulation S-K. Listan där är ett golv, inte ett tak. Bolaget får lägga till mer, och dessutom måste prospektet innehålla all annan väsentlig information som behövs för att uppgifterna inte ska bli vilseledande.
Så här ser ett typiskt prospekt ut, de olika delarna kan dock vara i lite olika ordning. Rubrikerna är på engelska i dokumentet, så sök på dem.
Framsida och innehåll (Cover Page)
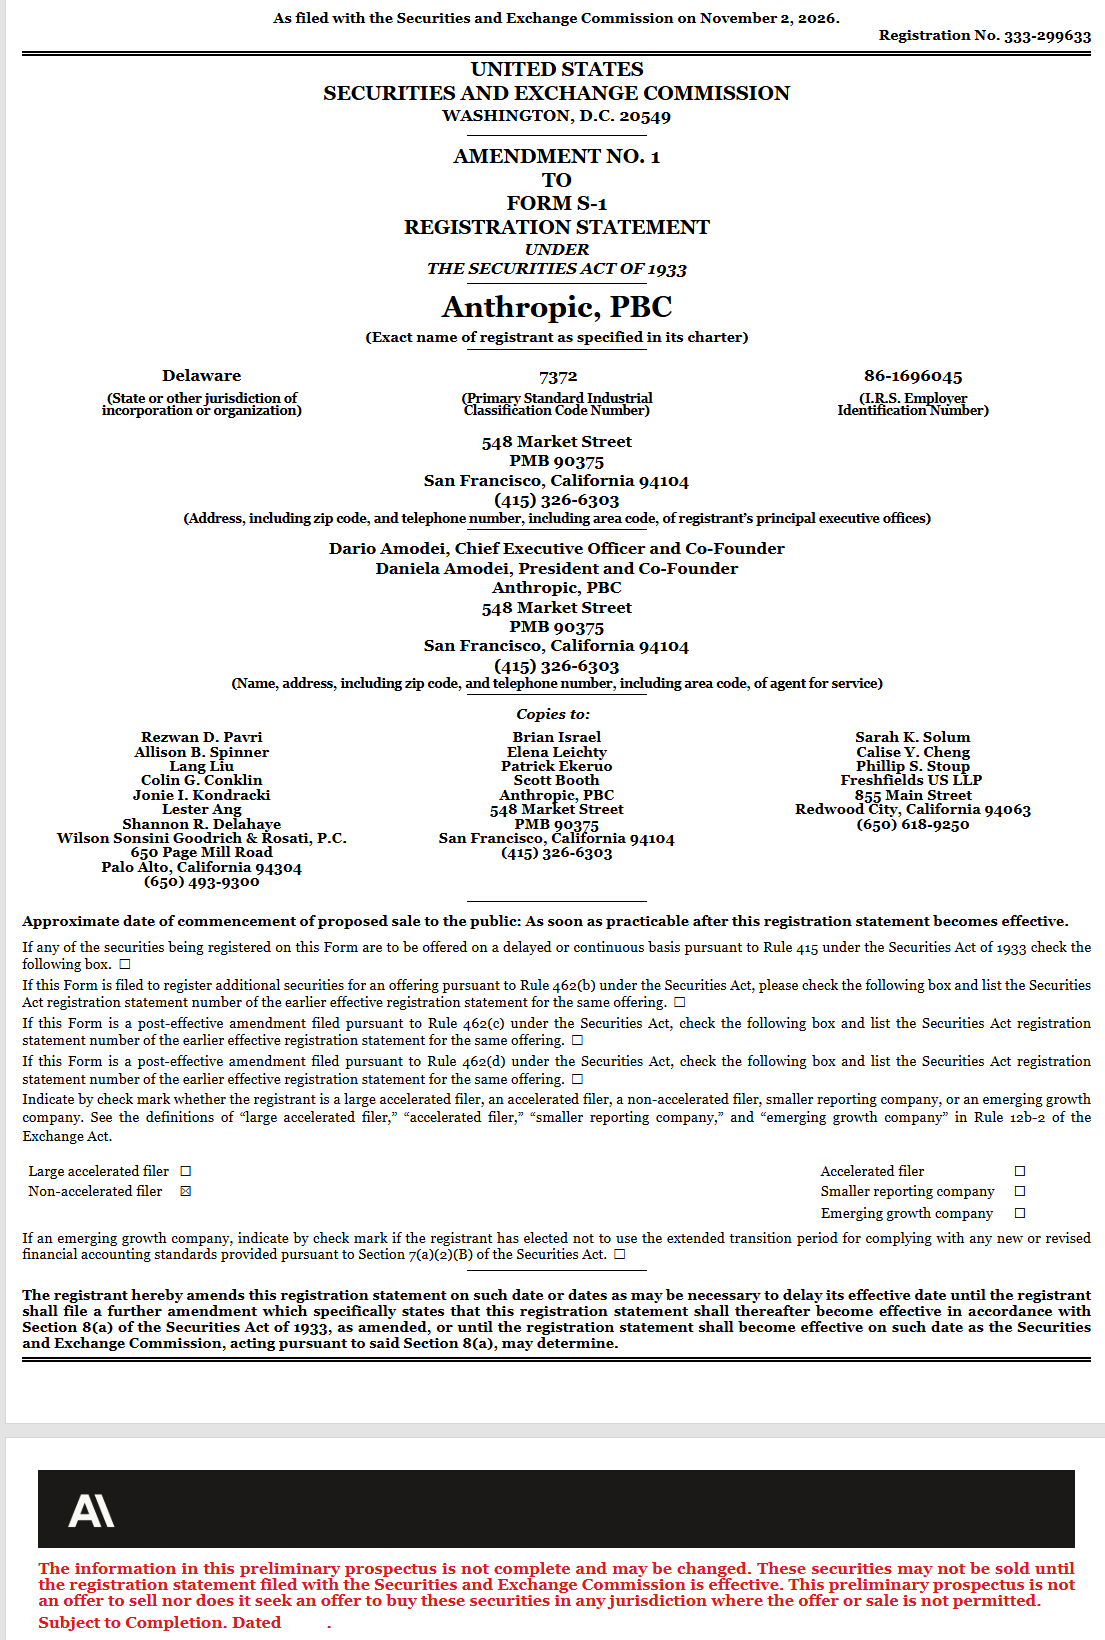
Grundfakta om erbjudandet: bolagets namn, aktieslag, antal aktier, prisintervall och emissionsbanker – plus lagstadgade varningstexter. Den preliminära versionen kallas "red herring" efter den röda texten på framsidan som säger att uppgifterna kan ändras. Läs alltid den senaste versionen. Anthropic bjuder dessutom på en ordlista över AI-begrepp som "inference" och "hallucinations".
Prospectus Summary
Här får du en överblick av bolaget och deras hisspitch, så det bästa stället att börja. Här beskrivs vad bolaget gör, affärsmodellen, marknaden och nyckeltalen, tillsammans med villkoren för noteringen. Kom ihåg att det är bolagets egen, säljande version av verkligheten. Ta den med en nypa salt.
Risk Factors
Ofta prospektets tjockaste del. Hoppa över standardtexten och leta efter det som bara gäller just det här bolaget: beroenden, kundkoncentration, regler, legala och makroekonomiska risker och en massa fler faktorer som kan leda till att det barkar söderut. En kuriosa är att en risk i Anthropics S-1 som skapat stora rubriker är att tillräckligt avancerade AI-system, utan rätt skyddsräcken, kan innebära "catastrophic or existential risks to humanity". Det är inte varje dag ett bolag skriver så om sin egen produkt. Den formuleringen hittar du på sidan 84 i prospektet.
Use of Proceeds
Här beskrivs hur bolaget ska använda pengarna de eventuellt tar in: amortera skulder, expandera, forska (FoU), göra förvärv eller stärka rörelsekapitalet. Anthropic öppnar för förvärv men skriver att det i dag inte finns några avtal om större köp.
Dividend Policy
Bolagets syn på utdelning till aktieägarna. För ett tillväxtbolag som Anthropic är det nästan en formalitet: inga utdelningar inom överskådlig framtid, allt återinvesteras i verksamheten för fortsatt tillväxt.
Capitalization
En ögonblicksbild av kassa, skulder och eget kapital före och direkt efter noteringen. Här ser du svart på vitt hur stor krigskassan blir när emissionslikviden trillat in.
Dilution
Hur mycket det bokförda värdet per aktie späds ut för dig som köper i noteringen. Här syns skillnaden mellan det låga snittpris grundare och tidiga investerare har betalat och det pris du själv betalar.
Management's Discussion and Analysis (MD&A)
Ledningens egen beskrivning av siffrorna och utsikterna - varför intäkter och kostnader rört sig som de gjort, vad bolaget har för kapitalbehov (burn rate) och vilka trender som driver tillväxten, marginalutvecklingen och likviditet. Perfekt för att bedöma om tillväxten är hållbar.
Exempel från Anthropic: nettoförlusten var 80,7 miljarder dollar första halvåret 2026, men cirka 72,4 miljarder av den var en bokföringsmässig omvärdering av konvertibla lån när bolagets värdering steg. Inga pengar lämnade kassan. Så en viktig takeaway är att alltid kolla noga vad det är som driver sista raden.
Business
Det här är den riktiga djupdykningen. Produkter, teknik, patent, kunder, konkurrenter och hur bolaget faktiskt tjänar pengar. Här finns också bolagets anläggningar (Properties) och pågående rättstvister (Legal Proceedings), till exempel upphovsrättstvister om vilka texter AI-modeller tränats på.
Management och Executive Compensation
Presentation av nyckelpersoner och styrelseledamöter, deras bakgrund, samt detaljerad information om löner, bonusar och aktieprogram
En intressant kuriosa här är att Netflix medgrundare och tidigare vd Reed Hastings sitter i Anthropics styrelse.
Certain Relationships and Related Party Transactions
Affärer mellan bolaget och dess grundare, chefer eller storägare. Här avgör du om avtalen sker på marknadsmässiga villkor. För Anthropic är avsnittet extra intressant, eftersom storägarna Amazon och Google också är bland de största leverantörerna av den dyra beräkningskraft som krävs för att träna AI-modellerna.
Principal and Selling Stockholders
Här ser du information om de största ägarna och vilka som avser att sälja aktier i samband med börsnoteringen. Eftersom pengarna då inte går till bolaget utan till de befintliga ägarna som säljer så kan man se det som en temperaturmätare på hur tidiga investerare ser på noteringen. I Anthropics fall säljer befintliga ägare cirka 24 av totalt 825 miljoner aktier. Resten är nyemission.
Description of Capital Stock
Information om olika aktieslag och vem som faktiskt bestämmer. Anthropics ägarstruktur är ovanlig. Amazon och Google har investerat miljarder men har aktier utan rösträtt. Grundarna har en egen aktie med 50,1 % av rösterna, och en särskild stiftelse, Long-Term Benefit Trust, väljer majoriteten av styrelsen. Bolaget är dessutom en public benefit corporation, där styrelsen ska väga samhällsnytta mot aktieägarnas intressen. Som köpare av A-aktier får du en röst per aktie, men långt ifrån sista ordet.
Shares Eligible for Future Sale
När lock-up-perioden löper ut och grundare, anställda och tidiga investerare får sälja på börsen. Ofta efter 180 dagar, men Anthropic släpper ägarna i steg som kan pågå upp till ett år för vissa. Varje steg kan ge säljtryck och kurssvängningar, så skriv in datumen i kalendern.
Underwriting
Vilka investmentbanker som leder noteringen, hur aktierna fördelas och hur priset har resonerats fram utifrån tillväxt, jämförbara bolag och investerarnas intresse. Här står också om bankernas rätt att ge ut extra aktier för att dämpa kurssvängningar efter noteringen, den så kallade greenshoe-optionen. Hos Anthropic gäller den 123,75 miljoner aktier.
Financial Statements
Längst bak, ofta med ett "F" före sidnumret, ligger de reviderade resultat-, balans- och kassaflödesräkningarna. MD&A är ledningens berättelse, det här är facit. Missa inte noterna, det är i det finstilta de mest viktiga detaljerna om framtida åtaganden gömmer sig. Kasta också ett öga på avsnittet om byte av revisor. Oftast en formalitet, men har bolaget nyligen bytt revisor eller varit oense med den är det en klassisk röd flagga.
Äger du Anthropic indirekt redan idag?
Äger du Alphabet eller Amazon äger du redan en bit av Anthropic. Enligt prospektet kommer båda att äga mer än 5 % av bolaget efter noteringen, i röstlösa aktier och utan styrelseplats.
Tre saker att hålla koll på:
- Dubbel exponering. Dessa två techjättar tjänar på Anthropic både som ägare och som leverantörer av molntjänster. Går Anthropic bra växer molnaffären. Bromsar Anthropic in drabbas de dubbelt, åtminstone över tid, eftersom de får leverera mindre molnkapacitet och dessutom ser värdet på sina investeringar i Anthropic minska.
- Bokföringsvinster. När Anthropics värdering stiger bokför jättarna orealiserade vinster. Under första kvartalet 2026 stod Anthropic för mer än halva Amazons vinst före skatt. Rensa för de posterna när du jämför kvartal.
- Snart börsvärde i stället för modellvärde. Hittills har innehaven värderats utifrån privata finansieringsrundor. Efter noteringen sätter börsen priset varje dag, vilket kan ge stora svängningar i jättarnas resultat – åt båda hållen.
Kom ihåg att det är en bit, inte hela kakan. Amazon är fortfarande e-handel och AWS, Alphabet är fortfarande sök, YouTube och moln.
Sammanfattningsvis
Att läsa prospektet ger dig ett försprång. Du fattar beslut på hårda fakta i stället för att ryckas med i hajpen på noteringsdagen. En S-1 läser man inte från pärm till pärm. Den är ett uppslagsverk med fast mall. Läs sammanfattningen, riskerna, MD&A, noterna och avsnittet om aktieslag – då har du sett det mesta som spelar roll.
Alla prospekt ligger gratis i SEC:s databas EDGAR på sec.gov. Sök på bolagsnamnet och välj den senaste versionen.
Hoppas du lärde dig något,
Nicklas
De pengar som placeras kan både öka och minska i värde och det är inte säkert att du får tillbaka hela det insatta kapitalet. Historisk avkastning är ingen garanti för framtida avkastning.


