


Vad NVIDIA kan lära oss om bolagsstyrning och varför det inte skulle kunna ske i Meta eller SpaceX
I veckan gjorde NVIDIA:s styrelse något som styrelsen i SpaceX eller Meta aldrig skulle kunna göra, den avsatte bolagets vd och medgrundare. Det är den mest konkreta påminnelsen om varför ägarstyrning och bolagsordning spelar roll på riktigt.
Ett samtal från Vita huset räckte inte
Jensen Huang grundade Nvidia för 33 år sedan och byggde det till ett bolag värt nästan 6 000 miljarder dollar som mest. Han bar skinnjackan på varenda scen och var hela AI-boomens ansikte utåt. I torsdags var han borta.
Bakgrunden är känd vid det här laget. Donald Trump ska enligt uppgift ha ringt Jensen och uppmanat honom att kämpa för jobbet, men styrelsen agerade ändå, inte minst efter att det framkom rykten om brott mot den interna uppförandekoden, kombinerat med det påstådda säkerhetshotet.
Det hade inte kunnat ske i alla bolag av Nvidias kaliber. Anledningen till att det var möjligt är att NVIDIA endast har ett enda aktieslag, en aktie ger en röst och Jensen Huang äger runt "bara" runt 3,6 procent av bolaget (jämfört med 9,9 % år 1999) och därmed lika stor andel av rösterna. När styrelsen bestämde sig för att agera fanns där ingen röstmajoritet att gömma sig bakom.
Gör nu samma tankeexperiment med Elon Musk på SpaceX, Mark Zuckerberg på Meta eller Evan Spiegel på Snap. Där hade styrelsen inte haft något att säga till om. Det är G:et i ESG, och det fick ett ansikte i veckan.
Oavsett vad man tycker om sakfrågan så är detta en påminnelse om att det finns något som heter ägarstyrning. Det har framkommit en rapport som menar att många i personalen vill ha tillbaka Jensen vid rodret, Elon Musk uppges planera att driva en kampanj för detta och investeraren Leo KoGuan, som gjort sig känd som en av Teslas största privata aktieägare, har sagt att han inte kommer investera något mer i bolaget utan Jensen, så sista ordet är kanske inte sagt.
När Sam Altman petades från OpenAI 2023 räckte det med fem dagar av internt tryck för att styrelsen skulle backa, men den här gången kompliceras bilden av den känsliga säkerhetsaspekten kopplad till Kina samt den påstådda relationen till en direktrapporterande underordnad kollega.
Låt oss därför vässa kunskaperna kring ägarstyrning så att du har verktygen för att tolka vad som eventuellt händer härnäst.
Hur hade samma skandal spelat ut i andra bolag?
Svaret på frågan "hade vd:n kunnat petas?" står inte i årsredovisningens hållbarhetsavsnitt. Det står i bolagsordningen, och det avgörs av gapet mellan hur mycket vd:n äger och hur mycket vd:n bestämmer, alltså skillnaden mellan kapitalandel och röstandel.
Läs kolumnen längst till höger. På Meta är det Zuckerberg som väljer styrelsen som skulle avsätta Zuckerberg. På SpaceX kan Musk bara avsättas om hans egna aktier röstar för det. På Snap är bolagsstämman en formalitet. I juli valdes hela styrelsen genom skriftligt samtycke från grundarnas C-aktier och bolaget bad uttryckligen aktieägarna att inte skicka in fullmakter.
Tesla är det intressanta mellanfallet. I dag har Musk ingen röstmajoritet där, men båda bolagen har tillsatt specialkommittéer för att utreda ett samgående. Barclays har räknat på att SpaceX köper Tesla och då skulle Musk äga runt 37 procent av helheten men ha cirka 56 procent av rösterna, eftersom SpaceX-aktierna ger tio röster per aktie. Inget är klart och Musk har själv sagt att affären kanske aldrig blir av. Men det är värt att notera vart det pekar.
Meta går för övrigt åt samma håll. I oktober presenterade bolaget en ny röstlös C-aktie, som ska delas ut till alla aktieägare i januari. Specialkommittén var öppen med syftet - att kunna ta in kapital, betala löner och göra förvärv utan att Zuckerbergs röstmajoritet späds ut. Utan C-aktien hade fortsatta emissioner på sikt kunnat ta honom under 50 procent. Nu försvinner den spärren.
Så hittar du maktstrukturen i SEC:s arkiv
Om du vill veta exakt hur mycket makt en vd eller grundare egentligen har i ett amerikanskt bolag räcker det inte med att läsa vanliga pressreleaser. Svaret finns i de officiella dokument som bolagen är tvingade att lämna in till den amerikanska finansinspektionen, SEC.
De två viktigaste dokumenten fungerar som bolagets motsvarighet till en svensk bolagsordning:
Certificate of Incorporation (Corporate Charter):
Det här är bolagets grundläggande stiftelseurkund. Det är här du hittar de formella reglerna för aktieslagen, exakt hur många röster varje aktie ger (till exempel om A-aktien ger tio röster och B-aktien ger en), samt eventuella solnedgångsklausuler.
Dokumentet hittar du som bilaga (Exhibit) till bolagets årsredovisning (10-K) eller noteringsprospekt (S-1). Här kan du se hur NVIDIA:s ser ut.
En solnedgångsklausul (sunset provision) gör att de röststarka aktierna automatiskt omvandlas till vanliga A-aktier (oftast) efter ett visst antal år.

DEF 14A (Proxy Statement)
Inför varje årsstämma publicerar bolaget denna fullmaktsredovisning. Leta upp tabellen som heter "Security Ownership of Certain Beneficial Owners and Management". Där ser du exakt hur stor andel av kapitalet – och framför allt hur stor andel av den totala röstandelen –som ledningen och storägarna kontrollerar. Här hittar du årets dito från NVIDIA.
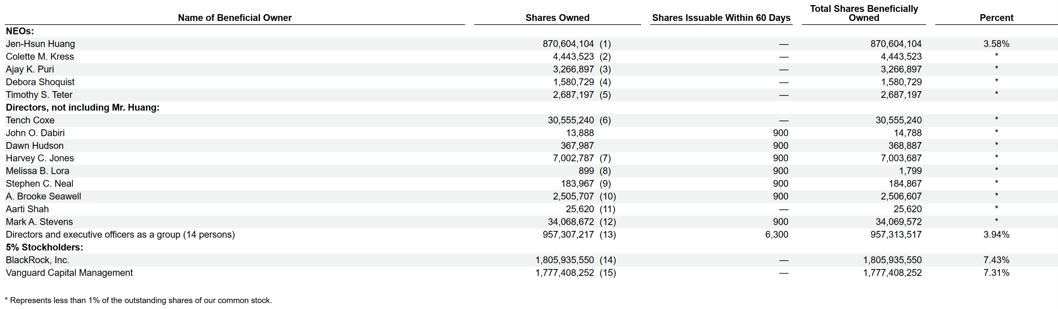
Genom att slå upp de här dokumenten slipper du förlita digpå andras sammanfattningar och kan själv se efter om du köper ett bolag medfungerande bromsar, eller en obestridd monarki.
Varför accepterar vi att bli frivilligt röstlösa?
Innan vi dömer ut modellen så ska vi säga att marknaden inte haft något emot dessa strukturer. Både Meta och Alphabet har haft A- och B-aktier med olika röstvärde sedan börsnoteringen och de som köpte utan (verkligt) inflytande har knappast klagat på avkastningen. Ingen som köpte SpaceX i noteringen blev lurad. Strukturen stod i prospektet, svart på vitt. Missa inte min blogg om hur du tolkar ett noteringsprospekt (S-1) och var denna information återfinns.
Argumenten för grundarkontroll är väl underbyggda
Långsiktighet
En grundare som inte kan petas kan göra investeringar som ser vansinniga ut i tre år och geniala efter tio. Zuckerbergs miljardsatsningar på metaversum och AI hade varit svåra att få igenom hos en aktivistfond.
Skydd mot kvartalsekonomi
Aktivister och uppköpare har svårt att tvinga fram kortsiktiga utdelningar, återköp eller uppdelningar.
Grundarpremien
Det finns forskning, bland annat från finansprofessorn Rüdiger Fahlenbrach och studier på S&P 500 som tyder på att grundarledda bolag i genomsnitt har presterat bättre, särskilt i tidiga och innovationsintensiva faser. Grundaren har både visionen och den informella auktoriteten att genomföra den.
Frivillighet
Ingen tvingas köpa. Om du ogillar villkoren kan du avstå och priset ska i teorin redan spegla rabatten för det saknade inflytandet. Men det ställer jag mig väl kanske lite mer tveksam till, det kräver att marknaden ska vara rationell hela tiden.
Händelsen kring NVIDIA sätter fingret på ett intressant dilemma för aktieägarna. När styrelsen agerade sjönk aktiekursen till följd av den uppkomna krisen, vilket visar att marknaden värderar en stark och visionär grundare högt. Nyckelpersonsrisken försvinner nämligen inte med en viss bolagsstruktur. Det enda strukturen avgör är i stället vem som har sista ordet när krisen väl är ett faktum.
Priset för oinskränkt makt är blinda fläckar
Problemet med grundarkontroll är inte att grundaren fattar dåliga beslut. Det gör alla vd:ar ibland. Problemet är att det inte finns någon mekanism som korrigerar dem.
Se bolagsstyrning som bromsarna på en bil. Till vardags tänker du inte på dem, men den dag du verkligen behöver dem är de det enda som betyder något. Bolag med flera aktieslag och mycket stor skillnad i röstvärde är som att sätta sig i en bil där föraren själv kan koppla ur bromsen.
Tre risker är värda att hålla i huvudet:
Närståendetransaktioner
När en person kontrollerar flera bolag uppstår frågan vems intressen en affär mellan dem tjänar. Teslas köp av SolarCity 2016 är skolexemplet och det blev en mångårig rättstvist om förtroendeplikt. Ett samgående mellan SpaceX och Tesla, där Musk sitter på båda sidor av bordet, är samma fråga i en helt annan storleksordning.
Grundarpremien har ett bäst-före-datum
Forskningen som stödjer grundarkontroll tyder också på att fördelen avtar ju äldre och mer mogna bolagen blir. Den som var rätt person att bygga bolaget behöver inte vara rätt person att förvalta det 20 år senare.
Successionen blir en privat angelägenhet
Om vd:n inte kan avsättas är det i praktiken denne som bestämmer när och hur makten lämnas över. Notera att även NVIDIA, med ”en aktie en röst”, saknade en formell successionsplan och först nu utsåg sin första styrelseordförande någonsin. Om det kan gå så långt i ett bolag med fungerande ägarkontroll, hur ser det då ut där kontrollen saknas?
Till sist förtjänar en oftaförbisedd poäng att lyftas: grundarkontroll är sällan statisk. Metas röstlösa C-aktier och Musks eventuella sammanslagningar visar att makten sällan luckras upp med åren – tvärtom cementeras den ytterligare. Den som köpte in sig i Meta 2012 skrev under på en viss maktbalans. Den som äger aktien 2027 har fått spelreglerna omskrivna till grundarens fördel.
Indexkapitalets dilemma - kan inte rösta med fötterna
Här blir frågan väldigt konkret för en vanlig sparare. Det klassiska svaret till den som ogillar ett bolags styrning är "sälj aktien". Men en indexfond kan inte sälja. Den köper och äger exakt det som indexet dikterar, oavsett om aktierna ger inflytande eller inte.
Därför blev Snap en vändpunkt. När bolaget gick till börsen 2017 var det första gången ett bolag noterades på en stor amerikansk börs och enbart erbjöd allmänheten helt röstlösa aktier. Indexleverantörerna reagerade omedelbart:
- FTSE Russell
Införde krav på att mer än 5 % av rösterna skulle återfinnas hos vanliga aktieägare, vilket stängde dörren för Snap. - S&P Dow Jones
Stängde S&P 500 helt för nya bolag med flera olika aktieslag som hade olika röstvärden. Äldre medlemmar som Alphabet och Meta fick dock stanna kvar. - MSCI
Föreslog att bolag med svag rösträtt på de aktier som allmänheten ägde skulle viktas ned i indexen, men de backade efter hårt motstånd och lät reglerna ligga fast.
Sedan hände något talande. I april 2023 vände S&P och öppnade återigen S&P 500 för bolag med flera aktieslag. Motiveringen var i korthet att de här bolagen har blivit en så stor del av börsen att ett index som utelämnar dem inte längre speglar marknaden. Institutionella investerares intresseorganisation CII protesterade högljutt, men utan resultat.
Det här är hela debatten i miniatyr. Indexleverantörerna var de enda aktörer som hade verklig makt att göra röstlöshet dyrt, eftersom en plats i ett stort index innebär automatiska miljardinflöden. Men när tillräckligt många tunga och populära tillväxtbolag valde aktieslag med olika röstvärde blev priset för att stänga dem ute helt enkelt för högt. Meta skriver för övrigt själv i sina handlingar att det är osäkert om bolagets nya röstlösa C-aktie kommer att tas in i de stora indexen och att vissa institutionella investerare kan komma att undvika den.
Resultatet är att den som sparar i en global indexfond i dag äger en växande andel bolag där den egna rösten väger fjäderlätt – eller inte alls. Det är inget argument mot indexfonder. Men det är väl värt att veta vad man faktiskt köper.
Den svenska spegeln: vi har gjort det här i hundra år
För en svensk investerare finns det något lite komiskt i att amerikanska fondförvaltare blir upprörda över A- och B-aktier. Vi har haft dem i generationer. Wallenbergsfären, Industrivärden och en lång rad familjebolag på Stockholmsbörsen bygger hela sin kontroll på röstskillnader, och aktiebolagslagen tillåter upp till tio gånger fler röster per A-aktie än per B-aktie. Förut kunde man även emittera aktier med en tusendels röst, oftast i form av en C-aktie, men den röstskillnaden är inte längre tillåten.
Skillnaden ligger inte i tekniken utan i vem som sitter på rösterna. Den svenska modellen bygger på en ansvarstagande huvudägare: en familj eller en investmentbolagssfär som tillsätter och avsätter vd:ar, men som själv sällan är vd. Ägaren och företagsledningen är två olika parter och ägaren kan sparka ledningen när det behövs.
Den amerikanska techvarianten slår ihop rollerna. Huvudägaren är vd:n. Då försvinner just den kontrollfunktion som gör att den svenska modellen fungerar. En svensk huvudägare hade kunnat göra precis det Nvidias styrelse gjorde i torsdags. En Zuckerberg kan inte göra det mot sig själv.
Samtidigt finns en tydlig gräns i Sverige: 1:10. Snap-modellen, där de noterade aktierna har noll röster, är inte tillåten i ett svenskt aktiebolag. EU rör sig nu i motsatt riktning mot S&P: inom ramen för EU:s noteringsakt (Listing Act) ska medlemsländerna göra det lättare för tillväxtbolag att notera sig med fler röstaktier, just för att europeiska grundare inte ska välja New York.
Anthropic: en tredje väg, eller en snyggare förpackning?
Det mest intressanta fallet i veckans debatt har inte ens börjat handlas än. I sitt S-1-prospekt från slutet av oktober beskriver Anthropic en struktur som inte liknar någon av de andra.
De sju grundarna äger runt 2 procent var. Tillsammans styrde 50,1 procent av rösterna på stämman, genom ett gemensamt bolag (Founder LLC) som äger en enda F-aktie. Den aktien har ingen ekonomisk rätt, bara röster, och röstandelen ligger fast oavsett hur många nya aktier bolaget ger ut. Kontrollen kräver att minst tre av grundarna behåller ett visst minsta innehav. Amazon och Google, som båda är större ägare, sitter huvudsakligen på röstlösa N-aktier.
Men här kommer den avgörande detaljen: det är inte grundarna som väljer styrelsemajoriteten. Det gör Long-Term Benefit Trust, en stiftelseliknande konstruktion utan ekonomiskt intresse i bolaget. Och det är styrelsen som tillsätter vd.
Självklart är det svårare att peta Dario Amodei än Jensen Huang. Men det är inte omöjligt på det sätt det är omöjligt att peta Musk. Ingen enskild grundare har kontroll och den grupp som styr stämman är inte samma grupp som styr styrelsen.
Slutsats – var medveten om vad du investerar i
Veckans händelser bevisar inte att "en aktie en röst" är bäst. Nvidias aktieägare förlorade pengar på torsdagen och ingen kan veta om en grundare med egen röstmajoritet hade hanterat samma kris bättre eller sämre. Det veckan dock visar är att ägarstyrning inte är en ESG-checkbox. Det är en option som är värdelös i 99 fall av 100 och ovärderlig i det hundrade fallet.
När du köper ett bolag där vd:n inte kan avsättas köper du en ensidig satsning på en enda persons omdöme, hälsa och integritet, långt fram i tiden. Ibland är det en utmärkt satsning. Men den ska prissattas som en sådan.
Innan du investerar i ett grundarkontrollerat bolag:
Finns det en solnedgångsklausul?
Upphör röstfördelen efter ett visst antal år, vid grundarens bortgång eller om innehavet sjunker under en viss nivå?
Kan styrelsen avsätta vd utan vd:ns egna röster?
Det är den enda fråga som spelar roll när det verkligen gäller.
Finns det en oberoende ordförande?
Nvidia behövde en skandal för att utse sin första.
Finns det en offentlig successionsplan?
Om inte - vad händer om vd:n blir sjuk i morgon?
Vart blåser trenden?
Förstärks kontrollen över tid, genom röstlösa emissioner eller samgåenden, eller avvecklas den?
Hur stora är närståendetransaktionerna?
Hur många affärer gör bolaget med andra bolag som vd:n kontrollerar?
Avslutningsvis, äger du en global indexfond äger du redan alla bolagen i tabellen ovan, så länge de är noterade. Frågan är inte om du har exponering mot grundarrisk. Det har du. Frågan är om du vet hur stor den är.
Allt gott,
Nicklas
De pengar som placeras kan både öka och minska i värde och det är inte säkert att du får tillbaka hela det insatta kapitalet. Historisk avkastning är ingen garanti för framtida avkastning.


